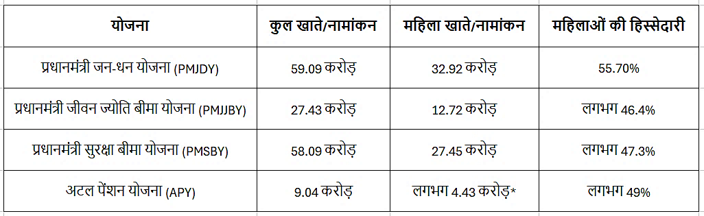
आज से ठीक एक दशक पहले यह कल्पना करना कठिन था कि भारत के ग्रामीण क्षेत्रों में बड़ी संख्या में महिलाओं के पास अपना बैंक खाता होगा, वे उसका नियमित संचालन करेंगी तथा उसके माध्यम से लेन-देन भी करेंगी। लेकिन आज यह कल्पना हकीकत है। भारत ने वित्तीय समावेशन के क्षेत्र में दुनिया की सबसे बड़ी पहलों में से एक को खड़ा किया है। इसकी चर्चा वर्ल्ड बैंक से लेकर दुनिया के अनेक प्रतिष्ठित समाचार-पत्रों, पत्रिकाओं और नीति संस्थानों तक में है। प्रधानमंत्री जन-धन योजना के तहत लगभग 33 करोड़ महिलाओं के बैंक खाते खोले जा चुके हैं, जिनमें न्यूनतम शेष राशि बनाए रखने की बाध्यता नहीं है। लेकिन यह उपलब्धि सिर्फ खाते खोलने तक सीमित नहीं है। इन खातों के माध्यम से महिलाओं को औपचारिक वित्तीय प्रणाली के व्यापक दायरे में भी जोड़ा गया है। डिजिटल भुगतान, बीमा और ऋण जैसी वित्तीय सेवाओं तक उनकी पहुंच बढ़ी है। इस तरह बैंक खाता केवल धन जमा करने का साधन नहीं रहा, बल्कि आर्थिक भागीदारी का एक महत्वपूर्ण माध्यम बना है। (तालिका 1 देखें)।
तालिका 1: प्रमुख वित्तीय समावेशन योजनाओं में महिलाओं की भागीदारी
स्रोत: वित्त मंत्रालय, भारत सरकार; प्रेस सूचना ब्यूरो (PIB); बैंक एवं बीमा कंपनियां; PFRDA। विभिन्न योजनाओं के आंकड़ों की संदर्भ तिथियां अलग-अलग हैं।
नोट: PMJDY के आंकड़े 19 अगस्त 2026 तक; PMJJBY और PMSBY के आंकड़े 29 अप्रैल 2026 तक; APY के आंकड़े 30 अप्रैल 2026 तक हैं।
वित्तीय समावेशन बनाम वित्तीय सशक्तीकरण की बहस
लेकिन आज चुनौती केवल वित्तीय समावेशन की नहीं, बल्कि उसे वास्तविक वित्तीय सशक्तीकरण में बदलने की भी है। किसी महिला के नाम पर बैंक खाता खुल जाना अंतिम सफलता नहीं है; बल्कि वास्तविक प्रश्न यह है कि क्या उस खाते पर उसका वास्तविक नियंत्रण है, और क्या वह उसके माध्यम से अपनी आर्थिक सुरक्षा तथा अवसरों का विस्तार कर पा रही है?
इसे समझने के लिए हमें वित्तीय समावेशन को तीन स्तरों पर समझना आवश्यक है: पहुंच, उपयोग और गुणवत्ता। ‘पहुंच’ का अर्थ है बैंक खाता, बीमा या ऋण जैसी सेवाओं का उपलब्ध होना; ‘उपयोग’ का अर्थ है उनका नियमित और सार्थक प्रयोग; जबकि ‘गुणवत्ता’ इस बात से जुड़ी है कि सेवाएं सुरक्षित, भरोसेमंद और उपयोगकर्ता की आवश्यकताओं के अनुरूप हैं या नहीं।
इसलिए महिलाओं के संदर्भ में अगली चुनौती केवल पहुंच की नहीं, बल्कि उपयोग, गुणवत्ता और वास्तविक नियंत्रण की भी है। अनेक मामलों में यह देखने को मिलता है कि खाता महिला के नाम पर होता है, लेकिन उसका मोबाइल फोन, एटीएम कार्ड, पासबुक या लेन-देन का निर्णय किसी अन्य व्यक्ति के नियंत्रण में होता है। यही कारण है कि वित्तीय समावेशन को केवल आर्थिक नहीं, बल्कि सामाजिक और संस्थागत दृष्टि से भी समझना आवश्यक है।
‘नारीवादी राजनीतिक अर्थशास्त्र’ (फेमिनिस्ट पॉलिटिकल इकॉनमी) इस बात पर जोर देता है कि आर्थिक संसाधनों तक पहुंच को परिवार और समाज के भीतर मौजूद शक्ति-संबंधों से अलग करके नहीं देखा जा सकता। किसी महिला के नाम पर बैंक खाता होना और उस खाते पर उसका वास्तविक नियंत्रण होना दो अलग बातें हैं। यहीं ‘जेंडर्ड फाइनेंस’ का दृष्टिकोण महत्वपूर्ण हो जाता है। यह बताता है कि वित्तीय व्यवस्था के कई नियम और मानक लंबे समय तक पुरुष-केंद्रित आर्थिक अनुभवों के आधार पर बने हैं। उदाहरण के लिए, ऋण के लिए संपत्ति या कोलैटरल की मांग उन महिलाओं के लिए बड़ी बाधा बन सकती है जिनके नाम पर संपत्ति कम है या जिनकी आय अनौपचारिक क्षेत्र से आती है।
व्यवहारिक अर्थशास्त्र भी याद दिलाता है कि वित्तीय फैसले केवल आमदनी के आधार पर नहीं होते। समय की कमी, घरेलू जिम्मेदारियां, सीमित नकदी और बार-बार आने वाली आर्थिक जरूरतें भी यह तय करती हैं कि कोई महिला बैंक खाते, बचत, बीमा या ऋण का कितना और किस तरह इस्तेमाल कर पाएगी।
नकद हस्तांतरण और वित्तीय सशक्तीकरण
हाल के वर्षों में प्रत्यक्ष लाभ अंतरण (डायरेक्ट बेनिफिट ट्रांसफर यानी DBT) ने भारत की कल्याणकारी योजनाओं के संचालन में एक बड़ा बदलाव लाया है। अब सरकारी सहायता सीधे लाभार्थियों के बैंक खातों में पहुंचती है। वर्ष 2024-25 में विभिन्न योजनाओं के तहत लगभग ₹6.9 लाख करोड़ सीधे बैंक खातों में हस्तांतरित किए गए। महिलाओं के संदर्भ में यह परिवर्तन विशेष रूप से महत्वपूर्ण है, क्योंकि बड़ी संख्या में वे सीधे औपचारिक वित्तीय प्रणाली से जुड़ी हैं और सरकारी लाभों तक उनकी सीधी पहुंच है। फिर भी यहां एक महत्वपूर्ण प्रश्न बना है कि क्या खाते में सीधे पैसे आना महिलाओं के लिए वित्तीय सशक्तीकरण का काम कर रहा है? लेकिन खाते में पैसा पहुंचना अपने-आप वित्तीय सशक्तीकरण नहीं बन जाता। कम आय और अनिश्चित आमदनी वाले परिवारों में DBT से मिली राशि का बड़ा हिस्सा तत्काल घरेलू जरूरतों, भोजन, दवा, शिक्षा या अन्य आवश्यक खर्चों में लग जाता है।
लेकिन इससे एक दूसरी चुनौती सामने आती है। यदि परिवार की आय इतनी सीमित है कि खाते में आने वाली राशि का अधिकांश हिस्सा तुरंत जरूरी खर्चों में चला जाता है, तो उसी खाते में नियमित औपचारिक बचत बनाने की गुंजाइश कम रह जाती है। इसलिए केवल बैंक खाते में पैसा पहुंचना आर्थिक सुरक्षा या संपत्ति निर्माण के बराबर नहीं है। उसके लिए ऐसी आय और वित्तीय साधनों की भी जरूरत है, जिनसे परिवार तत्काल जरूरतों के साथ भविष्य के लिए कुछ राशि अलग रख सके। दूसरे शब्दों में, ऐसे बैंक खाते एक पाइपलाइन बन कर रह जाते हैं, जिससे पैसा गुजर तो जाता है, लेकिन ठहरता नहीं।
यहां व्यवहारिक अर्थशास्त्री रिचर्ड थेलर की ‘मेंटल एकाउंटिंग’ (mental accounting) की अवधारणा उपयोगी है। थेलर का मानना है कि लोग अपने पैसे को अलग-अलग जरूरतों के हिसाब से बांटकर देखते हैं। वे मन ही मन तय करते हैं कि कितना पैसा रोजमर्रा के खर्च के लिए है, कितना बचत के लिए और कितना आपातकालीन परिस्थितियों के लिए। लेकिन जब खाते में आने वाला अधिकांश पैसा तत्काल जरूरतों को पूरा करने में ही खर्च हो जाता है, तो बचत की आदत विकसित नहीं हो पाती और भविष्य की आर्थिक सुरक्षा के लिए आधार भी नहीं बन पाता।
अंतरराष्ट्रीय अनुभव भी बताते हैं कि महिलाओं के नाम नकद हस्तांतरण उनकी आर्थिक भूमिका और कुछ घरेलू निर्णयों में भागीदारी बढ़ा सकता है, लेकिन इससे परिवार के भीतर शक्ति-संबंध अपने-आप पूरी तरह नहीं बदलते। ब्राजील के ‘बोल्सा फमीलिया’ जैसे कार्यक्रमों ने महिलाओं की वित्तीय भागीदारी और कुछ घरेलू निर्णयों में उनकी भूमिका को मजबूत किया, लेकिन परिवार के भीतर शक्ति-संबंधों में बदलाव हमेशा उतना तेज नहीं हुआ।
इसलिए वित्तीय समावेशन के अगले चरण में केवल धन हस्तांतरण पर्याप्त नहीं होगा। आवश्यकता ऐसे वित्तीय उत्पादों और प्रोत्साहनों की है जो छोटी बचत को बढ़ावा दिया जाए ताकि महिलाओं को भविष्य के लिए धन अलग रखने में मदद मिलें और बैंक खाते को केवल लेन-देन का माध्यम नहीं, बल्कि आर्थिक सुरक्षा तथा संपत्ति निर्माण का साधन बनाया जा सके।
वित्तीय समावेशन के लिए सामूहिक शक्ति का मॉडल
यदि भारत में महिलाओं के वास्तविक वित्तीय समावेशन की सबसे सफल पहलों में किसी एक का नाम लिया जाए, तो वह स्व-सहायता समूह (सेल्फ हेल्प ग्रुप-SHG) मॉडल है। दीनदयाल अंत्योदय योजना-राष्ट्रीय ग्रामीण आजीविका मिशन (DAY-NRLM) के तहत जुलाई 2026 तक लगभग 92 लाख स्वयं सहायता समूहों से 10.05 करोड़ ग्रामीण महिलाएं जुड़ चुकी थीं। इस मॉडल ने महिलाओं को बचत, ऋण, वित्तीय साक्षरता और सामूहिक आर्थिक गतिविधियों से जोड़ने में महत्वपूर्ण भूमिका निभाई है।
इस मॉडल की सबसे बड़ी ताकत यह है कि यह उन महिलाओं तक भी वित्तीय सेवाएं पहुंचाता है, जिनके पास न तो गिरवी रखने योग्य संपत्ति होती है और न ही औपचारिक बैंकिंग इतिहास। समूह की नियमित बचत, आपसी भरोसा और सामूहिक जिम्मेदारी बैंक के लिए उस विश्वास का आधार बनती है, जो सामान्यतः संपत्ति या आय संबंधी दस्तावेजों से प्राप्त किया जाता है।
हालाँकि, केवल ऋण तक पहुंच ही आर्थिक सशक्तीकरण की गारंटी नहीं है। छोटे ऋण महिलाओं को आर्थिक गतिविधियां शुरू करने का अवसर दे सकते हैं, लेकिन केवल ऋण तक पहुंच आर्थिक सशक्तीकरण की गारंटी नहीं है। यदि ऋण से पर्याप्त और स्थायी आय पैदा न हो, तो उसकी किस्तें परिवार पर अतिरिक्त दबाव भी डाल सकती हैं। इसलिए समूह-आधारित ऋण को एक महत्वपूर्ण साधन माना जाना चाहिए, संपूर्ण समाधान नहीं। एसएचजी मॉडल की एक सीमा यह भी है कि उसका वित्त अक्सर छोटी जरूरतों और सूक्ष्म उद्यमों तक केंद्रित रहता है। पशुपालन, छोटी दुकान, हस्तशिल्प या घरेलू उत्पादन के लिए यह उपयोगी हो सकता है, लेकिन व्यवसाय के बड़े विस्तार, मशीनरी खरीदने या उत्पादन बढ़ाने के लिए अधिक पूंजी की जरूरत पड़ती है। यहीं माइक्रोफाइनेंस से आगे औपचारिक उद्यम वित्त की आवश्यकता सामने आती है।
हाल में ओडिशा की मिशन शक्ति और बिहार की जीविका दीदी जैसी पहलों ने यह दिखाया है कि जब एसएचजी को केवल बचत और ऋण तक सीमित न रखकर आजीविका, कौशल विकास और बाजार से जोड़ा जाता है, तो उनके परिणाम कहीं अधिक प्रभावी होते हैं। इससे स्पष्ट होता है कि वित्तीय समावेशन का अगला चरण केवल ऋण उपलब्ध कराने का नहीं, बल्कि महिलाओं को टिकाऊ आय, उद्यम विस्तार और व्यापक आर्थिक अवसरों से जोड़ने का है।
वित्तीय समावेशन का अगला चरण
यदि महिलाओं के वित्तीय समावेशन को वास्तविक आर्थिक सशक्तीकरण में बदलना है, तो अब केवल नए खाते खोलना पर्याप्त नहीं होगा। अगला चरण इस बात पर केंद्रित होना चाहिए कि महिलाएं वित्तीय सेवाओं का कितना उपयोग करती हैं, उन पर उनका कितना नियंत्रण है और उनसे उनकी आर्थिक सुरक्षा कितनी बढ़ती है।
पहला, वित्तीय समावेशन को केवल खातों और लाभार्थियों की संख्या से नहीं मापा जाना चाहिए। यह भी जानना जरूरी है कि कितने खाते सक्रिय हैं, कितनी महिलाएं स्वयं लेन-देन कर रही हैं, कितनी नियमित बचत कर पा रही हैं और कितनी बीमा, पेंशन या ऋण जैसी सेवाओं का वास्तव में उपयोग कर रही हैं। इसके लिए अधिक विस्तृत और लिंग-आधारित (gender-disaggregated) डेटा नियमित रूप से सार्वजनिक किया जाना चाहिए। तभी यह समझा जा सकेगा कि वित्तीय पहुंच वास्तविक उपयोग और आर्थिक सुरक्षा में बदल रही है या नहीं।
दूसरा, वित्तीय सेवाओं को महिलाओं की वास्तविक जरूरतों के अनुरूप बनाया जाना चाहिए। छोटी और नियमित बचत के विकल्प, किसी खास भविष्य की जरूरत के लिए पैसा अलग रखने की सुविधा, आय के उतार-चढ़ाव के अनुरूप ऋण की किस्तें और सरल बीमा नवीकरण जैसी व्यवस्थाएं उपयोगी हो सकती हैं। उद्देश्य केवल बैंक खाता, ऋण या बीमा उपलब्ध कराना नहीं होना चाहिए, बल्कि इन्हें इतना सरल और सुविधाजनक बनाना चाहिए कि महिलाएं उनका नियमित और आत्मविश्वास के साथ उपयोग कर सकें।
तीसरा, महिलाओं के बैंक खातों पर वास्तविक नियंत्रण को वित्तीय समावेशन का केंद्रीय हिस्सा माना जाना चाहिए। केवल खाता महिला के नाम पर होना पर्याप्त नहीं है; उसे लेन-देन करने, बचत का निर्णय लेने और वित्तीय सेवाओं का उपयोग करने की वास्तविक क्षमता भी होनी चाहिए। महिला बैंक मित्रों और बैंक सखियों का विस्तार, सरल डिजिटल बैंकिंग, स्थानीय स्तर पर सहायता और ऐसी व्यवस्थाएं जो खाताधारक की प्रत्यक्ष भागीदारी सुनिश्चित करें, इस दिशा में महत्वपूर्ण हो सकती हैं।
चौथा, माइक्रोफाइनेंस और छोटे समूह-आधारित ऋण से आगे बढ़कर महिलाओं के लिए उद्यम विस्तार की पूंजी तक पहुंच आसान करनी होगी। जो महिला छोटा व्यवसाय शुरू कर चुकी है, उसे अगले चरण में मशीनरी, तकनीक, कार्यशील पूंजी या बाजार विस्तार के लिए बड़े और उपयुक्त ऋण की जरूरत हो सकती है। वित्तीय समावेशन का उद्देश्य केवल महिलाओं को छोटे ऋण तक पहुंचाना नहीं, बल्कि सफल उद्यमों को आगे बढ़ने का रास्ता देना भी होना चाहिए।
समावेशन से सशक्तीकरण तक
भारत ने महिलाओं को बैंकिंग व्यवस्था से जोड़ने में बड़ी प्रगति की है, लेकिन अगली चुनौती यह सुनिश्चित करने की है कि वित्तीय पहुंच वास्तविक अधिकार और निर्णय-क्षमता में भी बदले। इसलिए महिलाओं का वित्तीय सशक्तीकरण केवल बैंकिंग सेवाओं तक पहुंच का सवाल नहीं है। यह परिवार के भीतर निर्णय लेने की शक्ति, बाजार में अवसरों और वित्तीय संस्थानों तक समान पहुंच से भी जुड़ा है। अर्थशास्त्री अमर्त्य सेन ने विकास को लोगों की वास्तविक स्वतंत्रताओं और विकल्पों के विस्तार से जोड़ा है। इसी दृष्टि से देखें, तो वित्तीय समावेशन का अगला चरण केवल खातों की संख्या बढ़ाने का नहीं, बल्कि महिलाओं की आर्थिक स्वतंत्रता और विकल्पों का विस्तार करने का होना चाहिए। वित्तीय समावेशन की वास्तविक सफलता तब होगी, जब हर महिला के पास केवल बैंक खाता ही न हो, बल्कि उसके उपयोग पर वास्तविक अधिकार, निर्णय की स्वतंत्रता और अपने आर्थिक भविष्य को बेहतर बनाने की क्षमता भी हो।
AI Disclosure: An AI-generated image has been used for this article. AI tools were also used to correct grammatical errors and improve the language and fluency of the article.